Quelle différence entre RECOV Solo et RECOVMAX ?
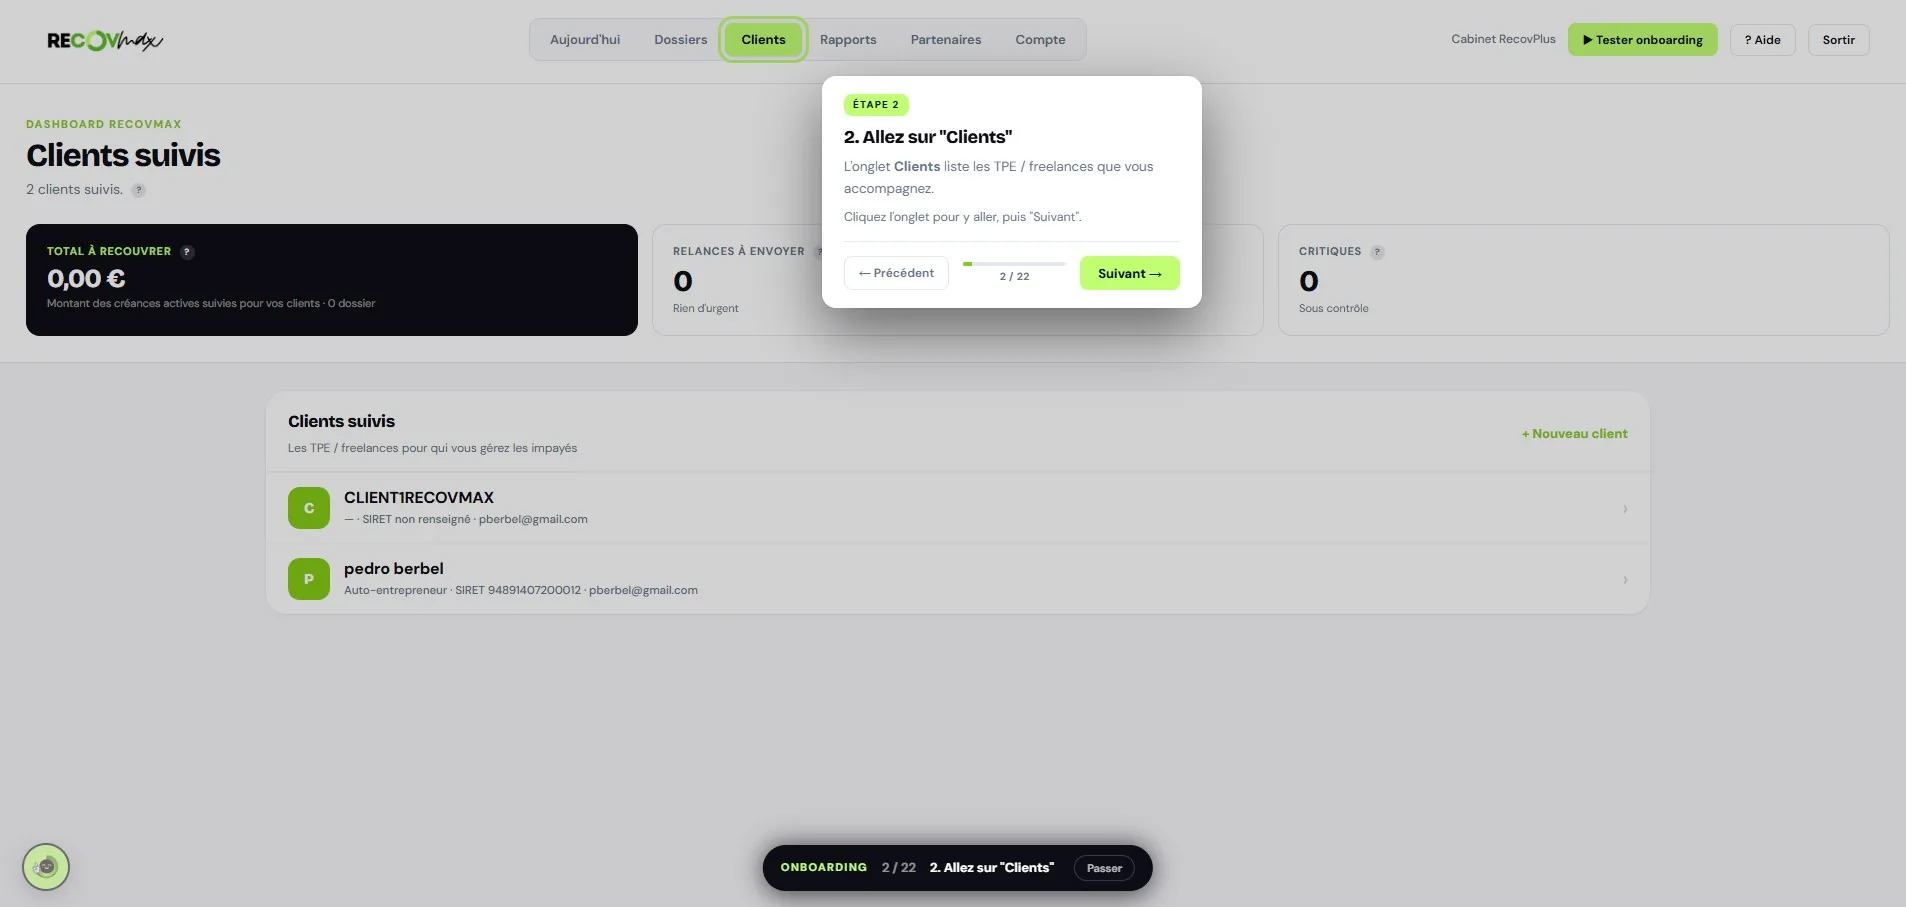
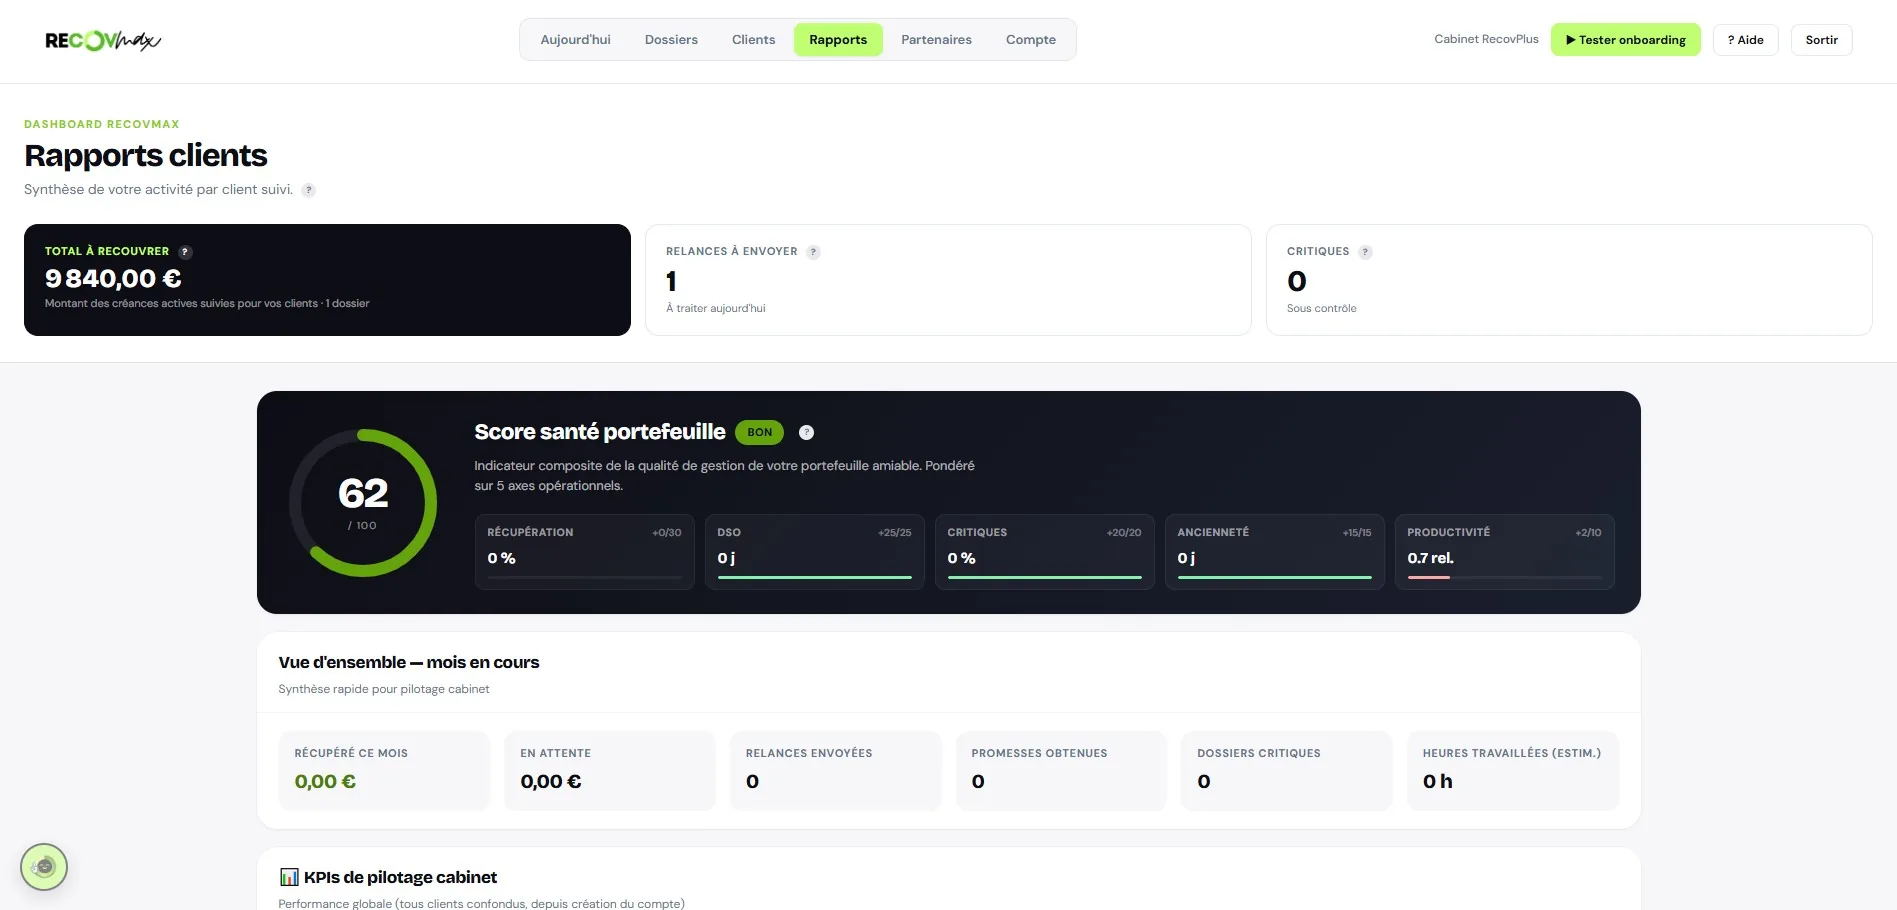
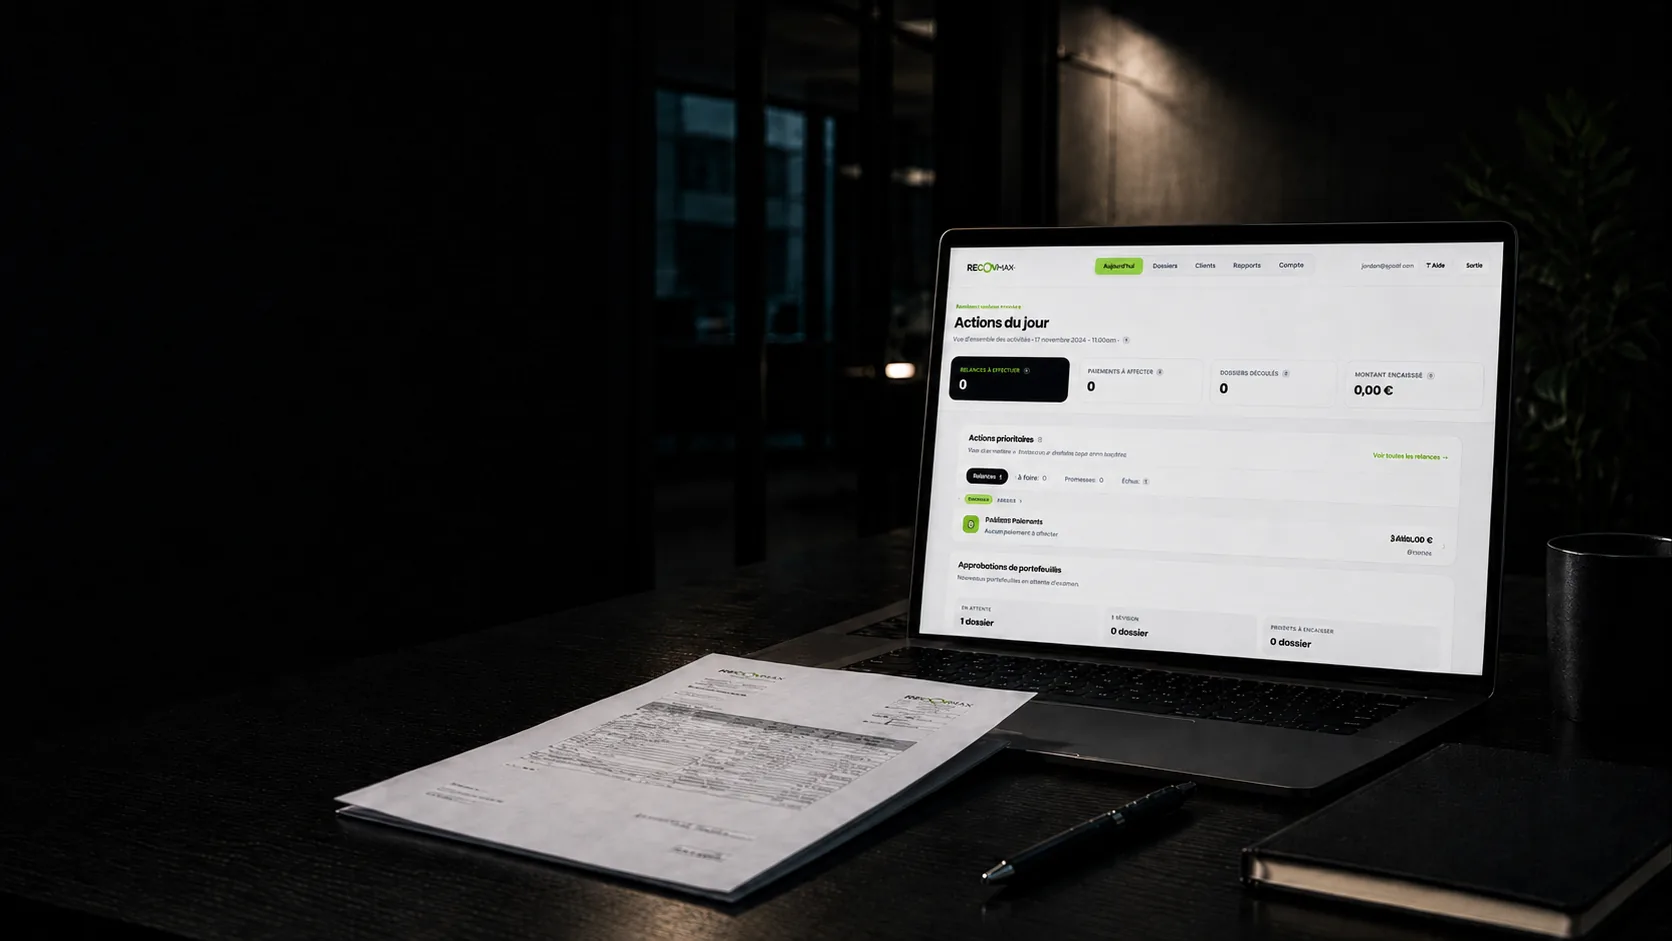
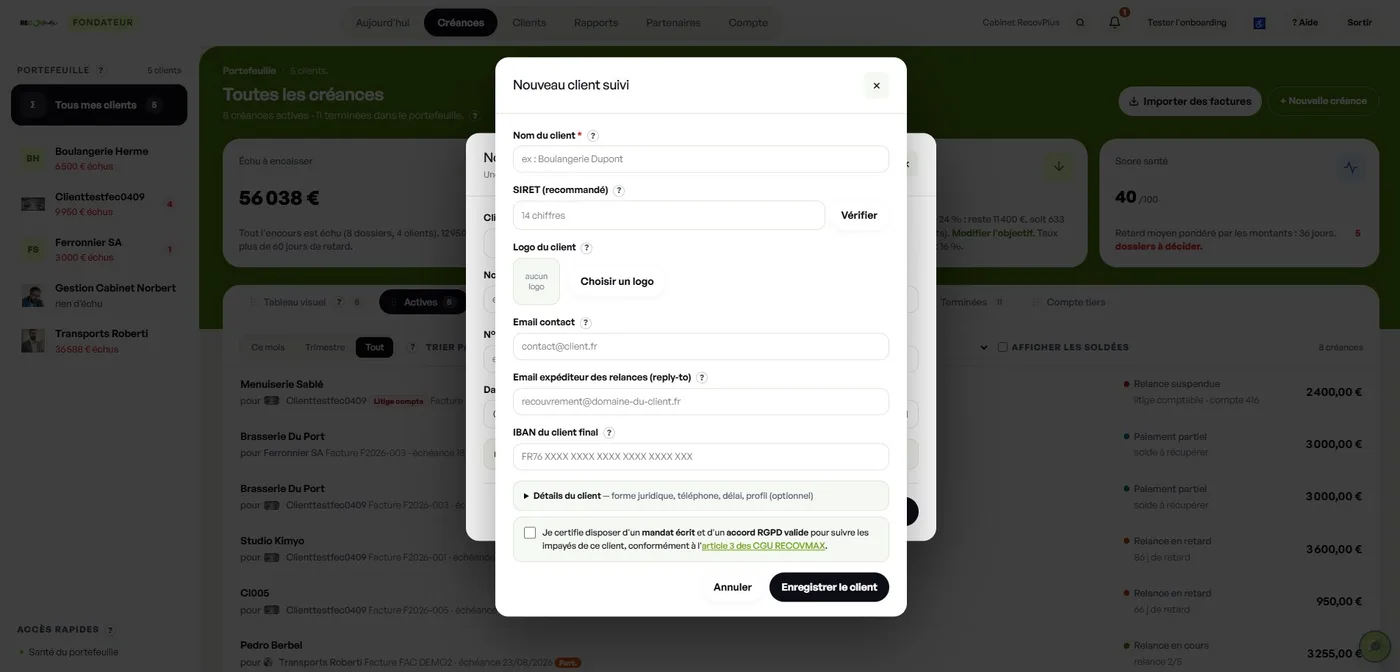
RECOVMAX est conçu pour le professionnel qui suit les factures de plusieurs entreprises clientes : chaque client dans son espace cloisonné, avec le pouvoir d'agir que vous enregistrez (mandat signé, clause du contrat ou emploi salarié) et son rapport mensuel. Secrétaire indépendante, assistante virtuelle, office manager, DAF externalisé ou cabinet comptable : c'est RECOVMAX. RECOV Solo, gratuit, est conçu pour l'indépendant qui relance ses propres factures (un seul utilisateur, ses propres factures). Les deux outils partagent la même base technique, le même cadre juridique français, appliqué selon le régime du débiteur, et la même promesse 0 % commission.
Puis-je essayer sur mes vrais dossiers sans qu'un débiteur reçoive quoi que ce soit ?
Oui. Le mode test, un réglage de votre compte, envoie chaque relance à votre propre adresse, avec le destinataire réel indiqué dans l'objet du message : aucun débiteur ne reçoit rien, et la copie prévue pour votre client est supprimée. Il vaut pour l'envoi manuel comme pour l'envoi automatique. Vous voyez ainsi exactement ce que recevrait chaque débiteur, sur vos vrais dossiers, avant de désactiver le mode test. Hors mode test, chaque envoi attend par défaut votre validation ; l'envoi automatique est une option que vous activez vous-même.
La facturation électronique 2026 ne va-t-elle pas régler le problème des impayés ?
Non. La réforme normalise l'émission et la transmission des factures, et trace leur cycle de vie (déposée, rejetée, refusée, encaissée ; « approuvée » est facultatif). Mais entre les deux, rien n'oblige le débiteur à payer : un client sans trésorerie ne paie pas plus vite parce que la facture est arrivée par une plateforme agréée. Pendant la transition, c'est même l'inverse : vos clients ne seront pas tous prêts (SIREN manquant, mention oubliée, format incorrect), et une facture refusée est une facture non payée. RECOV intervient exactement là : relancer au bon moment, calculer les pénalités L.441-10, préparer la mise en demeure. En aval de la facturation, jamais à sa place.
Comment les paiements sont-ils mis à jour ?
Réimportez un FEC à jour du client : les factures réglées sont reconnues et passent en payées. Pour une facture venue de Pennylane, elle y est relue avant l'envoi que vous validez : réglée entre-temps, rien ne part ; si Pennylane ne répond pas, vous en êtes averti. Vous pouvez aussi saisir un paiement, total, partiel ou réparti sur plusieurs factures, depuis le dossier.
Puis-je facturer ce suivi à mes clients ?
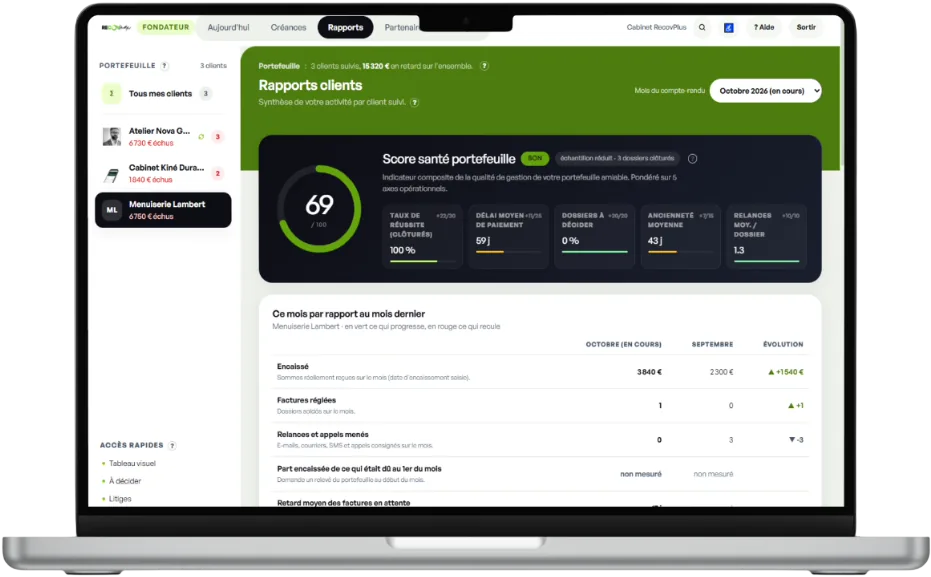
Cela dépend d'abord de votre statut : articles R.124-1 et suivants du Code des procédures civiles d'exécution pour un indépendant, mandat spécial écrit pour un expert-comptable (décret n° 2012-432, art. 151-4). RECOVMAX ne fixe pas votre tarif et ne prélève aucune commission, ni sur les sommes encaissées par vos clients, ni sur votre prestation. Le compte-rendu mensuel par client (actions menées, sommes encaissées, santé du poste client) montre le travail fait.
RECOV ou RECOVMAX peuvent-ils remplacer un cabinet de recouvrement ?
Non, et ce n'est pas leur rôle. RECOV et RECOVMAX outillent la phase amiable structurée (de l'échéance au début du contentieux). Pour la phase contentieuse (injonction de payer, exécution forcée, procédure judiciaire), seuls les professionnels habilités sont compétents : avocats et commissaires de justice. RECOV/RECOVMAX préparent le dossier amiable propre (timeline horodatée, mises en demeure, preuves) qui pourra être transmis à un commissaire de justice si la phase amiable n'aboutit pas. C'est une complémentarité, pas une concurrence.
La nouvelle procédure simplifiée 2026 entre commerçants : RECOV peut-il aider ?
La loi n° 2026-307 du 23 avril 2026 crée une procédure simplifiée pour les créances commerciales incontestées entre commerçants, sans seuil de montant, frais à la charge du débiteur : commandement de payer signifié par le commissaire de justice, 1 mois pour payer ou contester, procès-verbal de non-contestation, formule exécutoire par le greffier, après vérification de la régularité de la procédure ; le débiteur peut s'y opposer. Sans audience. Cette procédure ne peut être lancée que par un commissaire de justice ; RECOV et RECOVMAX ne délivrent aucun titre exécutoire. En revanche, comme la contestation met fin à la procédure, la qualité de la documentation amiable devient déterminante. RECOVMAX tient une grille de dix points qui vérifie que les informations et les pièces du dossier sont réunies, signale le dossier non transmissible tant qu'un litige est en cours et produit le parcours amiable daté ; la recevabilité relève du commissaire de justice.
En savoir plus →Vos clients et leurs débiteurs voient-ils RECOV ou RECOVMAX ?
Les relances portent votre nom ou celui de votre client ; aucune mention RECOV, RECOVMAX ou DEZVOLTA dans le contenu des messages ni dans les rapports. L'adresse technique d'envoi est celle de la plateforme ; les réponses du débiteur arrivent chez vous (ou chez votre client, s'il le choisit). Avec RECOVMAX, les premières étapes amiables peuvent partir au seul nom de votre client (marque blanche). La mise en demeure est préparée à l'en-tête du créancier (vous avec RECOV Solo, votre client avec RECOVMAX), qui la relit et la signe. Le rapport mensuel remis au client porte votre nom et le logo de votre client.
Comment ça marche au quotidien
Dois-je fournir ma carte bancaire pour essayer ?
Non. RECOV Solo est gratuit, sans carte bancaire et sans engagement de durée : il suffit d'une adresse email. RECOVMAX s'ouvre en accès fondateur, compte par compte, après un échange de 30 minutes : les comptes fondateurs, en nombre limité, ne sont pas facturés pendant la période d'ouverture, six mois minimum, et sont prévenus 30 jours avant toute facturation. La période d'ouverture se termine sur des critères, pas sur une date (fonctions annoncées opérationnelles sans incident pendant 30 jours, relances automatiques validées en conditions réelles, premiers retours publiés) ; ensuite, 19 € HT/mois au tarif fondateur, conservé tant que l'abonnement reste actif et payé sans interruption. En échange, nous vous demandons de tester l'outil et de partager votre retour. Seules les données utiles au suivi sont traitées : la facture (référence, montant, échéance), les coordonnées du débiteur, l'IBAN du créancier, l'historique des actions et les pièces que vous choisissez de joindre au dossier.
Pourquoi une séquence complète ? Ce n'est pas trop ?
Non. Sans séquence complète, on abandonne souvent trop tôt. La séquence par défaut va du rappel à la mise en demeure, que votre client signe : 35 jours après l'échéance face à une entreprise, 60 jours face à un particulier, délais modifiables par client.
RECOV garantit-il le paiement ?
Non, aucun outil ne peut garantir un paiement. Ce qui joue en votre faveur : plus la relance est précoce, régulière et documentée, plus les chances d'un règlement amiable sont élevées. RECOV structure ce processus pour vous, et si la phase amiable échoue, votre dossier de relances complet facilite la suite (avocat, commissaire de justice, injonction de payer).
Mes données sont-elles en sécurité ?
RECOV applique une logique de sécurité par dossier : accès authentifié, séparation des données, historique des actions, validation avant envoi, sauf envoi automatique activé par vous (Supabase, hébergé en Europe). RECOVMAX ajoute un cadre multi-clients avec séparation des portefeuilles, historique daté de chaque action et compte-rendu par client. Vous pouvez exporter et supprimer vos données à tout moment depuis votre profil.
Lire l'audit sécurité →Puis-je résilier à tout moment ?
Oui, à tout moment. Sans engagement de durée, aucun frais caché. RECOV Solo est toujours gratuit pour vos propres factures impayées. RECOVMAX est à 19 € HT/mois fondateur si vous suivez les impayés de plusieurs clients (résiliable à tout moment, effet au terme de la période mensuelle en cours ; ensuite, 15 jours d'accès complet puis 30 jours en lecture seule pour exporter vos données, article 6 des CGU). RECOV ne prend aucune commission sur les montants récupérés : l'argent va directement sur l'IBAN du créancier.
 Facture électronique 2026 : RECOVMAX vous accompagne après l'émission
 Vous ne courez plus après les factures :
 Chaque relance,